Domain revolving-credit.de kaufen?
Wir ziehen mit dem Projekt
revolving-credit.de um.
Sind Sie am Kauf der Domain
revolving-credit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain revolving-credit.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **

Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
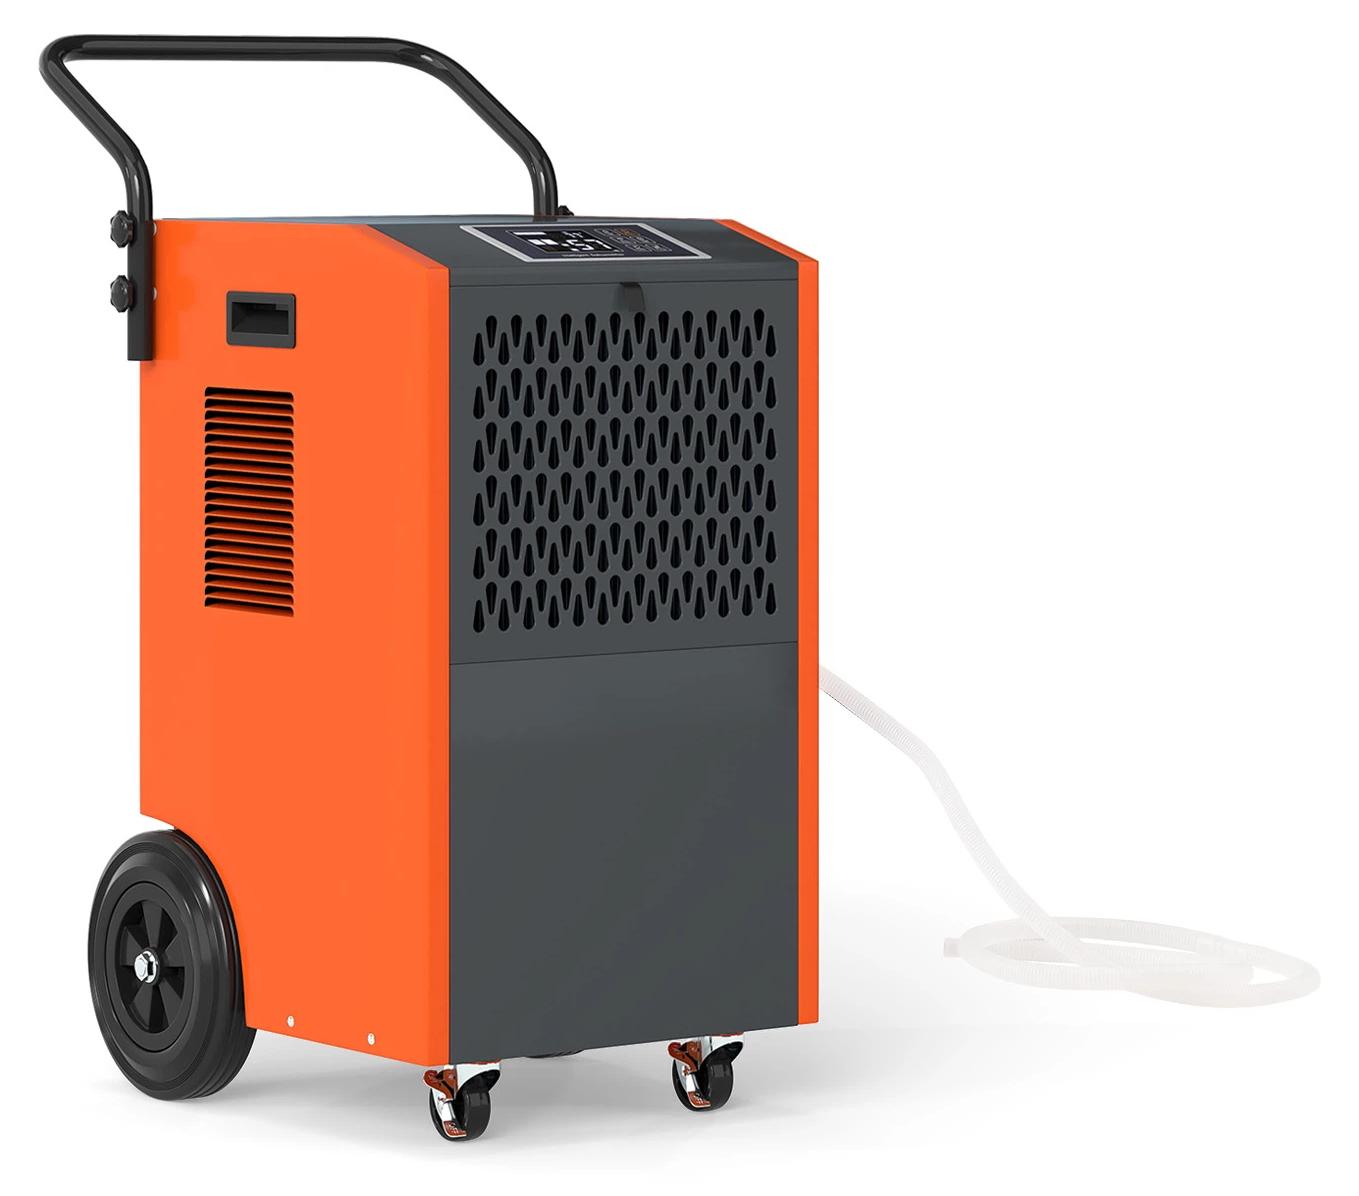
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Was sind die Vorteile und Nachteile eines Revolving Credit und wie beeinflusst er die individuelle Finanzierung?
Die Vorteile eines Revolving Credit sind Flexibilität bei der Nutzung, niedrige Mindestzahlungen und die Möglichkeit, den Kreditrahmen wieder aufzufüllen. Nachteile sind hohe Zinsen, Gebühren und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Revolving Credit kann die individuelle Finanzierung positiv beeinflussen, wenn er verantwortungsbewusst genutzt wird, aber auch zu Schuldenproblemen führen, wenn er missbraucht wird. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind die Vor- und Nachteile von Revolving Credit und wie kann diese Art von Kredit am effektivsten genutzt werden?
Die Vorteile von Revolving Credit sind Flexibilität und schnelle Verfügbarkeit von Geldern. Die Nachteile sind hohe Zinsen und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Um Revolving Credit am effektivsten zu nutzen, sollte man regelmäßig den Saldo begleichen und nur für notwendige Ausgaben verwenden. **


Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Was sind die Vorteile und Nachteile eines Revolving Credit und wie beeinflusst er die individuelle Finanzierung?
Die Vorteile eines Revolving Credit sind Flexibilität bei der Nutzung, niedrige Mindestzahlungen und die Möglichkeit, den Kreditrahmen wieder aufzufüllen. Nachteile sind hohe Zinsen, Gebühren und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Revolving Credit kann die individuelle Finanzierung positiv beeinflussen, wenn er verantwortungsbewusst genutzt wird, aber auch zu Schuldenproblemen führen, wenn er missbraucht wird. **
Ähnliche Suchbegriffe für Untergeschosse
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, GRIN, 978-3-656-61364-0Langfristige Finanzierung. Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Grin, 978-3-656-61364-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kredit- und Mezzanine-Finanzierung. Möglichkeiten zur Kapitalbeschaffung für Jungunternehmer, Taschenbuch von Jakob Schelenberg, GRIN,Kredit- Und Mezzanine-finanzierung. Möglichkeiten Zur Kapitalbeschaffung Für Jungunternehmer, Taschenbuch Von Jakob Schelenberg, Grin, 978-3-668-07498-9, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste Verordnung über die Erhöhung der Zinsen für Darlehen a, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-3013-1Erste Verordnung Über Die Erhöhung Der Zinsen Für Darlehen A, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3013-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind die Vor- und Nachteile von Revolving Credit und wie kann diese Art von Kredit am effektivsten genutzt werden?
Die Vorteile von Revolving Credit sind Flexibilität und schnelle Verfügbarkeit von Geldern. Die Nachteile sind hohe Zinsen und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Um Revolving Credit am effektivsten zu nutzen, sollte man regelmäßig den Saldo begleichen und nur für notwendige Ausgaben verwenden. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.