Domain revolving-credit.de kaufen?
Wir ziehen mit dem Projekt
revolving-credit.de um.
Sind Sie am Kauf der Domain
revolving-credit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain revolving-credit.de kaufen?
Was ist der Energieinhalt von Erdgas?
Der Energieinhalt von Erdgas variiert je nach Zusammensetzung, kann aber durchschnittlich etwa 35,17 Megajoule pro Kubikmeter betragen. Dies entspricht etwa 9,76 Kilowattstunden. Erdgas hat einen höheren Energieinhalt als andere fossile Brennstoffe wie Kohle oder Heizöl. **
Was sind die Vorteile und Nachteile eines Revolving Credit und wie beeinflusst er die individuelle Finanzierung?
Die Vorteile eines Revolving Credit sind Flexibilität bei der Nutzung, niedrige Mindestzahlungen und die Möglichkeit, den Kreditrahmen wieder aufzufüllen. Nachteile sind hohe Zinsen, Gebühren und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Revolving Credit kann die individuelle Finanzierung positiv beeinflussen, wenn er verantwortungsbewusst genutzt wird, aber auch zu Schuldenproblemen führen, wenn er missbraucht wird. **

Ähnliche Suchbegriffe für Energieinhalt
Top-Angebote
Produkte zum Begriff Energieinhalt:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind die Vor- und Nachteile von Revolving Credit und wie kann diese Art von Kredit am effektivsten genutzt werden?
Die Vorteile von Revolving Credit sind Flexibilität und schnelle Verfügbarkeit von Geldern. Die Nachteile sind hohe Zinsen und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Um Revolving Credit am effektivsten zu nutzen, sollte man regelmäßig den Saldo begleichen und nur für notwendige Ausgaben verwenden. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Energieinhalt:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Energieinhalt von Erdgas?
Der Energieinhalt von Erdgas variiert je nach Zusammensetzung, kann aber durchschnittlich etwa 35,17 Megajoule pro Kubikmeter betragen. Dies entspricht etwa 9,76 Kilowattstunden. Erdgas hat einen höheren Energieinhalt als andere fossile Brennstoffe wie Kohle oder Heizöl. **
-
Was sind die Vorteile und Nachteile eines Revolving Credit und wie beeinflusst er die individuelle Finanzierung?
Die Vorteile eines Revolving Credit sind Flexibilität bei der Nutzung, niedrige Mindestzahlungen und die Möglichkeit, den Kreditrahmen wieder aufzufüllen. Nachteile sind hohe Zinsen, Gebühren und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Revolving Credit kann die individuelle Finanzierung positiv beeinflussen, wenn er verantwortungsbewusst genutzt wird, aber auch zu Schuldenproblemen führen, wenn er missbraucht wird. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind die Vor- und Nachteile von Revolving Credit und wie kann diese Art von Kredit am effektivsten genutzt werden?
Die Vorteile von Revolving Credit sind Flexibilität und schnelle Verfügbarkeit von Geldern. Die Nachteile sind hohe Zinsen und die Versuchung, mehr Geld auszugeben als man sich leisten kann. Um Revolving Credit am effektivsten zu nutzen, sollte man regelmäßig den Saldo begleichen und nur für notwendige Ausgaben verwenden. **
Ähnliche Suchbegriffe für Energieinhalt
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
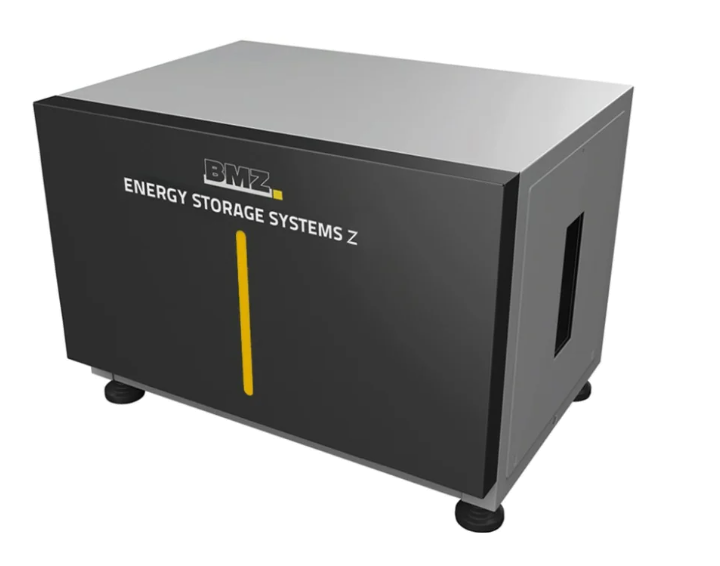
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Energieinhalt von Luftmassen und dessen Bedeutung für die Synoptik, Gebundene Ausgabe von Dietrich Sonntag,Heinz Sinz,Gerhard Nosske, De Gruyter,Der Energieinhalt Von Luftmassen Und Dessen Bedeutung Für Die Synoptik, Gebundene Ausgabe Von Dietrich Sonntag,heinz Sinz,gerhard Nosske, De Gruyter, 978-3-11-277270-6, Seitenanzahl: 156139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.